Chưa có vĩnh trú (永住権) vẫn có thể xin vay mua nhà tại Nhật Bản. Tuy nhiên, không phải ngân hàng nào cũng tiếp nhận hồ sơ và mỗi sản phẩm có điều kiện khác nhau về tiếng Nhật, thu nhập, tư cách lưu trú, người bảo lãnh, vốn tự có và thời hạn trả nợ. Bài viết này tập trung vào người nước ngoài đang sinh sống tại Nhật, đặc biệt là người Việt chưa có tư cách vĩnh trú.
Ngày rà soát bài viết: 17/11/2026. Các điều kiện dưới đây được đối chiếu với trang sản phẩm và FAQ chính thức. Thông tin về việc được phép nộp hồ sơ không đồng nghĩa với việc chắc chắn được duyệt vay. Lãi suất thực tế và tình trạng tiếp nhận hồ sơ cần kiểm tra tại thời điểm đăng ký.
1. Chưa có vĩnh trú có được vay mua nhà ở Nhật không?
Có. Ví dụ, Sumitomo Mitsui Banking Corporation (三井住友銀行, SMBC) xác nhận người nước ngoài chưa có vĩnh trú có thể đăng ký nếu tự mình giao tiếp bằng tiếng Nhật và hiểu các giấy tờ hợp đồng. Suruga Bank và Tokyo Star Bank cũng có thông tin chính thức về khoản vay dành cho người chưa có vĩnh trú. Ngược lại, chương trình Flat 35 yêu cầu người nước ngoài có tư cách vĩnh trú hoặc vĩnh trú đặc biệt.
Cần phân biệt ba việc: được sở hữu nhà tại Nhật, đủ điều kiện nộp hồ sơ vay và được ngân hàng phê duyệt. Đây là ba vấn đề khác nhau. Không nên suy luận rằng có visa lao động hoặc đã mua được bất động sản thì ngân hàng bắt buộc phải cho vay.
2. So sánh các ngân hàng có thông tin chính thức cho người chưa có vĩnh trú
So sánh theo mức độ xác minh điều kiện
Nhóm 1 – có căn cứ chính thức về hồ sơ chưa có vĩnh trú: SMBC, SBI Shinsei (phải đáp ứng điều kiện vợ/chồng), Tokyo Star, Suruga và Asuka (giới hạn tư cách lưu trú). Nhóm 2 – chưa đủ căn cứ về khả năng đăng ký hiện tại của người Việt chưa có vĩnh trú: AEON, SBJ, 交通銀行 và PRESTIA. Flat 35 được đặt cuối bảng vì yêu cầu vĩnh trú hoặc vĩnh trú đặc biệt.
| Ngân hàng / chương trình | Khả năng đăng ký | Điều kiện quyết định | Căn cứ |
|---|---|---|---|
| SMBC | Có thể đăng ký | Tự hiểu tiếng Nhật và hợp đồng | FAQ chính thức |
| SBI Shinsei | Có điều kiện | Vợ/chồng là người Nhật hoặc có vĩnh trú, đồng ý bảo lãnh liên đới | FAQ chính thức |
| Tokyo Star | Có sản phẩm riêng | Thu nhập ≥4 triệu yên, hoặc ≥3 triệu yên theo nhánh nhân viên chính thức ≤40 tuổi và các điều kiện khác | Tài liệu 2025 |
| Suruga | Có sản phẩm cho người nước ngoài | Hiểu tiếng Nhật; kiểm tra điều kiện nhà và hồ sơ | Trang sản phẩm |
| Asuka Shinkumi | Có sản phẩm riêng, giới hạn visa | 定住者 theo điều kiện sản phẩm; khoản vay ≤80% giá mua; phải làm rõ bảo lãnh | Trang sản phẩm |
| AEON | Chưa xác nhận tiếp nhận hiện tại | Tài liệu 2025: tư cách lưu trú không hạn chế việc làm, vốn tự có ≥20%, kỳ hạn ≤15 năm | Tài liệu 2025 |
| SBJ ANY | Chưa xác nhận điều kiện visa hiện tại | Tài liệu cũ nhắc người chưa có vĩnh trú; cần kiểm tra lại | Tài liệu nhiều thời điểm |
| 交通銀行 東京支店 | Chưa xác nhận tiếp nhận người Việt | Cần hỏi quốc tịch và visa; trang sản phẩm có nhắc người nước ngoài | Trang sản phẩm |
| SMBC Trust PRESTIA | Chưa xác nhận điều kiện visa | Trang khoản vay chung chưa chứng minh người chưa có vĩnh trú được đăng ký | Trang tổng quan |
| Flat 35 | Không đủ điều kiện | Người nước ngoài cần vĩnh trú hoặc vĩnh trú đặc biệt | Điều kiện 2026 |
Đây là điều kiện công khai, không phải kết quả xét duyệt. Ngày tài liệu: Tokyo Star 04/11/2025, AEON 01/04/2025, Suruga 30/04/2026, Flat 35 01/04/2026. Cần kiểm tra lại tình trạng tiếp nhận và lãi suất khi nộp hồ sơ.
SMBC – có thể đăng ký nếu tự hiểu tiếng Nhật và hợp đồng
Nếu bạn đọc hiểu tiếng Nhật và tự kiểm tra được nội dung hợp đồng, SMBC là nơi có thể hỏi trước. FAQ của ngân hàng xác nhận người nước ngoài chưa có vĩnh trú có thể nộp hồ sơ. Điều kiện đáng chú ý là người đứng tên vay phải tự mình giao tiếp bằng tiếng Nhật và hiểu tài liệu hợp đồng. Ngân hàng và công ty bảo lãnh vẫn tiến hành thẩm định. Không nên hiểu câu trả lời này là ngân hàng chấp nhận mọi loại visa, mọi mức thu nhập hay mọi bất động sản.
Nguồn: FAQ chính thức của SMBC về người chưa có vĩnh trú.
SBI Shinsei Bank – phải có vợ/chồng là người Nhật hoặc người có vĩnh trú
Nếu độc thân hoặc vợ/chồng không đáp ứng điều kiện bảo lãnh, hãy loại sản phẩm này khỏi danh sách ưu tiên. SBI Shinsei Bank quy định nếu người vay chưa có vĩnh trú, vợ hoặc chồng phải có quốc tịch Nhật hoặc tư cách vĩnh trú và đồng ý làm người bảo lãnh liên đới (連帯保証人). Không được thay bằng người bảo lãnh không phải vợ/chồng. Người chưa có vĩnh trú không thể nộp hồ sơ đơn lẻ theo điều kiện được công bố. Đối với nhân viên chính thức hoặc hợp đồng, trang điều kiện đăng ký còn nêu mức thu nhập năm trước từ 3 triệu yên và các yêu cầu khác.
Nguồn: FAQ về vĩnh trú và bảo lãnh; điều kiện xét duyệt.
Tokyo Star Bank – sản phẩm riêng cho người chưa có vĩnh trú
Thu nhập 3 triệu yên/năm chưa đủ để kết luận bạn có thể nộp hồ sơ: nhánh này còn gắn với nhân viên chính thức từ 40 tuổi trở xuống và các điều kiện bổ sung. Sản phẩm スター住宅ローン dành cho người nước ngoài chưa có vĩnh trú đang cư trú tại Nhật. Theo bản mô tả sản phẩm ngày 04/11/2025, người đăng ký phải hiểu tiếng Nhật (đọc và viết), từ 25 đến 65 tuổi, tuổi khi trả hết nợ không quá 75. Người làm chính thức cần có ít nhất một năm thu nhập ổn định; người quản lý doanh nghiệp hoặc tự kinh doanh cần chứng minh ít nhất ba kỳ hoạt động. Thu nhập trước thuế từ 4 triệu yên/năm, hoặc từ 3 triệu yên/năm nếu là nhân viên chính thức từ 40 tuổi trở xuống và đáp ứng điều kiện về định giá tài sản cùng các tiêu chí khác. Ngân hàng giới hạn khu vực bất động sản, yêu cầu đến chi nhánh khi ký hợp đồng; thời hạn vay tối đa 35 năm.
Ngân hàng cũng nêu khả năng được xem xét ưu đãi lãi suất sau khi có vĩnh trú và thông báo cho ngân hàng; không phải tự động giảm lãi.
Nguồn: Tokyo Star Bank – Star Home Loan.
Phân biệt sản phẩm: Star Home Loan dành cho người chưa có vĩnh trú đang sống tại Nhật không phải các khoản vay đầu tư bất động sản dành cho người không cư trú hoặc khoản vay dành cho người đã có vĩnh trú của cùng ngân hàng.
Suruga Bank – có thể trao đổi khi chưa có vĩnh trú
Nếu không có vợ/chồng bảo lãnh nhưng có thể tự hiểu hợp đồng tiếng Nhật, Suruga là một nơi đáng kiểm tra. Ngân hàng có sản phẩm 住宅ローン dành cho khách hàng nước ngoài và ghi rõ người chưa có vĩnh trú có thể được tư vấn. Người vay cần hiểu được phần giải thích sản phẩm và hợp đồng bằng tiếng Nhật; ngân hàng có thể từ chối nếu không đáp ứng điều này. Ngân hàng nêu nguyên tắc không cần người bảo lãnh, nhưng vẫn có thẩm định riêng. Trang sản phẩm công bố thời hạn tối đa 40 năm cho nhà riêng và 50 năm cho căn hộ chung cư, tùy điều kiện. Nếu sau này có vĩnh trú, khách hàng có thể đề nghị xem xét giảm lãi suất, không có nghĩa chắc chắn được giảm.
Nguồn: Suruga Bank – khoản vay cho người nước ngoài.
Về lãi suất biến đổi: tài liệu Suruga mô tả việc xem xét lãi suất hai lần mỗi năm, điều chỉnh số tiền trả theo chu kỳ năm năm và giới hạn tăng 125% ở kỳ điều chỉnh. Đây là điều khoản của sản phẩm Suruga, không phải quy tắc chung cho tất cả ngân hàng. Xem bản mô tả chính thức.
AEON Bank – cần đặc biệt chú ý visa, tiền tự có và thời hạn vay
Đừng dựa vào mức thu nhập tối thiểu mà bỏ qua loại visa và thời hạn vay chỉ 15 năm trong tài liệu này. AEON Bank công bố bản mô tả 住宅ローン(永住権なし) đề ngày 01/04/2025. Tài liệu này quy định người đăng ký có tư cách lưu trú không bị hạn chế hoạt động lao động, hiểu tiếng Nhật đọc/viết và dùng ít nhất 20% giá bất động sản bằng vốn tự có. Nhân viên hưởng lương cần làm việc ít nhất sáu tháng và có thu nhập năm trước từ 1 triệu yên; người kinh doanh có yêu cầu riêng. Thời hạn vay trong tài liệu là 1–15 năm. Mức lãi suất cơ sở được mô tả là lãi suất niêm yết cho vay mua nhà cộng 1 điểm phần trăm; đây không phải báo giá lãi suất cá nhân.
Điểm cần xác minh trước khi hành động: tài liệu nêu trên có ngày hiệu lực 2025; chưa xác nhận được kênh tiếp nhận riêng và tình trạng nhận hồ sơ vào tháng 11/2026. Điều kiện trên trang đăng ký vay thông thường có thể khác sản phẩm dành cho người chưa có vĩnh trú. Vì vậy, không tự nộp qua biểu mẫu thông thường rồi mặc định đó là hồ sơ của sản phẩm này.
Nguồn: AEON Bank – bản mô tả sản phẩm chính thức (PDF).
Bank of Communications Tokyo Branch – thông tin chính thức về người có visa tại Nhật
Chi nhánh Tokyo của Ngân hàng Giao thông Trung Quốc (交通銀行) có trang sản phẩm 個人不動産担保ローン cho mục đích mua nhà để ở hoặc bất động sản cho thuê tại Nhật. Điều kiện công khai bao gồm: có tài khoản tại chi nhánh, 20–64 tuổi, người có quốc tịch Nhật hoặc người nước ngoài có tư cách lưu trú tại Nhật, có năng lực hành vi dân sự và thu nhập ổn định. Mức thu nhập nguyên tắc đối với nhà tự ở là từ 3 triệu yên/năm (đối với nhà cho thuê là 5 triệu yên/năm); số tiền vay từ 5 triệu yên. Trang chính thức không ghi yêu cầu phải có vĩnh trú trong các điều kiện này, nhưng cũng không bảo đảm mọi quốc tịch và mọi tư cách lưu trú đều được chấp nhận.
Điểm cần biết trước khi liên hệ: ngân hàng ghi rõ đối tượng chính là cộng đồng người Hoa tại Nhật, hỗ trợ bằng tiếng Nhật và tiếng Trung. Do đó, người Việt không nên mặc định có dịch vụ bằng tiếng Việt hoặc hồ sơ chắc chắn được tiếp nhận. Hãy hỏi trực tiếp chi nhánh Tokyo về quốc tịch Việt Nam, loại visa và bất động sản dự định mua. Số liên hệ bộ phận cho vay mua nhà: 03-6822-9880 (theo trang chính thức).
Nguồn: Bank of Communications Tokyo Branch – điều kiện sản phẩm bằng tiếng Nhật.
SBJ Bank – ANY Home Loan: sản phẩm hiện hành và điều kiện quan trọng
SBJ có sản phẩm vay mua nhà đang được giới thiệu, nhưng tài liệu hiện hành chưa đủ để khẳng định mọi người Việt chưa có vĩnh trú đều có thể đăng ký. Tài liệu công bố năm 2012 và báo cáo năm 2019 nêu rõ sản phẩm có thể xem xét khách hàng nước ngoài chưa có vĩnh trú. Hướng dẫn đăng ký trực tuyến hiện được đăng trên website yêu cầu khách hàng quốc tịch nước ngoài cung cấp 在留カード (thẻ cư trú). Tuy nhiên, bản mô tả sản phẩm ngày 29/08/2025 không công bố danh sách loại visa cụ thể được chấp nhận; vì vậy, người Việt chưa có vĩnh trú vẫn cần xác nhận trực tiếp trước khi đăng ký.
Điều kiện sản phẩm chính: 20–65 tuổi khi vay, dưới 80 tuổi khi hoàn tất trả nợ; khoản vay ANY thông thường từ 1 triệu đến 100 triệu yên, ANY Plus trên 100 triệu đến 200 triệu yên; số tiền vay không vượt quá 90% giá mua bất động sản; thời hạn 3–35 năm. Sản phẩm thông thường tiếp nhận bất động sản tại Tokyo, Chiba, Saitama, Kanagawa, Aichi, Gifu, Mie, Shizuoka, Osaka, Hyogo, Kyoto, Nara và Fukuoka, với một số khu vực bị loại trừ. ANY Plus có phạm vi hẹp hơn, chủ yếu ở các thành phố được chỉ định. Đối với khách hàng mua nhà để ở, không được áp dụng điều kiện sản phẩm đầu tư hoặc ANY Plus một cách tùy tiện.
Lãi suất: trang niêm yết SBJ Bank công bố lãi suất cơ sở cho bất động sản để ở từ 4,025% đến 4,525%/năm, tại ngày 01/10/2026. Đây không phải lãi suất ưu đãi được bảo đảm cho từng người vay; mức áp dụng thực tế phải hỏi ngân hàng. Tài liệu về bảo hiểm ba bệnh nghiêm trọng (04/2025) nêu phí xử lý hồ sơ 2,20% số tiền vay và phí trả trước 2,00% số tiền trả trước; cần đối chiếu lại hợp đồng và bảng phí đang áp dụng trước khi ký.
Không nhầm sản phẩm: SBJ còn có khoản vay thế chấp bất động sản ナイスカバー, điều kiện ngày 04/08/2026 yêu cầu người nước ngoài phải có vĩnh trú hoặc vĩnh trú đặc biệt. Điều kiện đó không phải điều kiện của ANY Home Loan.
Nguồn: SBJ – trang ANY hiện hành; bản mô tả ANY ngày 29/08/2025; bảng lãi suất ngày 01/10/2026; hướng dẫn hồ sơ người nước ngoài; tài liệu phí và bảo hiểm 04/2025; báo cáo năm 2019.
Asuka Shinkumi – khoản vay riêng cho người chưa có vĩnh trú, nhưng không dành cho mọi visa
Đây không phải sản phẩm dành cho mọi người có visa lao động: tư cách 定住者 là điểm sàng lọc đầu tiên. Asuka Credit Cooperative (あすか信用組合) có sản phẩm mang tên 住宅ローン(永住権のない外国籍の方専用). Điều kiện công khai: người có tư cách thành viên hợp tác xã, đã cư trú tại Nhật từ 3 năm trở lên, thuộc diện 定住者 với thời hạn lưu trú từ 3 năm trở lên theo cách ghi trên trang sản phẩm; 20–60 tuổi khi vay, không quá 80 tuổi khi trả hết; làm cùng một nơi ít nhất 2 năm hoặc kinh doanh có thu nhập ổn định từ 2 năm; hiểu giải thích hợp đồng tiếng Nhật (có thể nhờ vợ/chồng hoặc luật sư hỗ trợ). Visa kỹ sư không mặc nhiên đáp ứng điều kiện “定住者”. Cần xác nhận trực tiếp nếu có tư cách lưu trú khác.
Khoản vay tối đa 100 triệu yên, nhưng không quá 80% giá mua, thời hạn tối đa 35 năm. Trang chính thức niêm yết lãi suất biến đổi 2,0%/năm, và ghi 2,2% đối với trường hợp không có người bảo lãnh liên đới. Đây là hai mức niêm yết, không phải lời xác nhận rằng người vay được miễn mọi yêu cầu về người bảo lãnh. Tuy nhiên, cùng trang lại ghi nguyên tắc yêu cầu ít nhất một người thừa kế theo pháp luật làm người bảo lãnh. Hai thông tin này cần được chi nhánh giải thích trước khi người đọc dựa vào mức lãi suất không bảo lãnh. Phí xử lý hồ sơ ghi 2,0% số tiền vay trước thuế; còn các phí khác có thể phát sinh. Mức 2,2% chỉ là mức được trang sản phẩm niêm yết cho trường hợp không có người bảo lãnh liên đới; không được hiểu là ngân hàng đã miễn yêu cầu bảo lãnh theo nguyên tắc. Cần hỏi chi nhánh trường hợp nào được áp dụng và nhận câu trả lời trước khi dự toán chi phí.
Nguồn: Asuka Shinkumi – sản phẩm chính thức dành cho người chưa có vĩnh trú. Lãi suất và điều kiện có thể thay đổi, cần xác nhận khi nộp hồ sơ.
SMBC Trust Bank PRESTIA: khác với SMBC. Trang tổng quan PRESTIA có thông tin vay mua nhà, nhưng chưa đủ căn cứ xác nhận điều kiện đối với người Việt chưa có vĩnh trú. Không đưa vào danh sách ngân hàng có thể đăng ký đã xác minh.
Các tổ chức khác – không gộp chung thành ngân hàng chắc chắn cho vay
L&F Asset Finance, Saison Fundex và một số tổ chức khác có sản phẩm cho vay có tài sản bảo đảm hoặc thông tin liên quan đến người nước ngoài. Tuy nhiên, điều kiện hiện hành, loại sản phẩm, phạm vi đối tượng hoặc cách tiếp nhận hồ sơ chưa được xác minh đồng đều ở mức đủ để khẳng định tất cả đều đang cung cấp cùng một loại vay mua nhà cho người Việt chưa có vĩnh trú. Đặc biệt, khoản vay thế chấp bất động sản của tổ chức tài chính phi ngân hàng có thể có cấu trúc chi phí khác khoản vay mua nhà thông thường. Vì vậy, không đưa các tổ chức này vào bảng ‘chắc chắn đủ điều kiện đăng ký’.
Flat 35 – không dành cho người nước ngoài chưa có vĩnh trú
Điều kiện Flat 35 do Japan Housing Finance Agency công bố, cập nhật 01/04/2026, yêu cầu người nước ngoài có tư cách 永住者 (vĩnh trú) hoặc 特別永住者 (vĩnh trú đặc biệt). Không nên nhầm Flat 35 với các sản phẩm vay riêng của ngân hàng thương mại dành cho người chưa có vĩnh trú.
Nguồn: Flat 35 – điều kiện sử dụng chính thức.
3. Chọn nơi hỏi vay theo hoàn cảnh của bạn
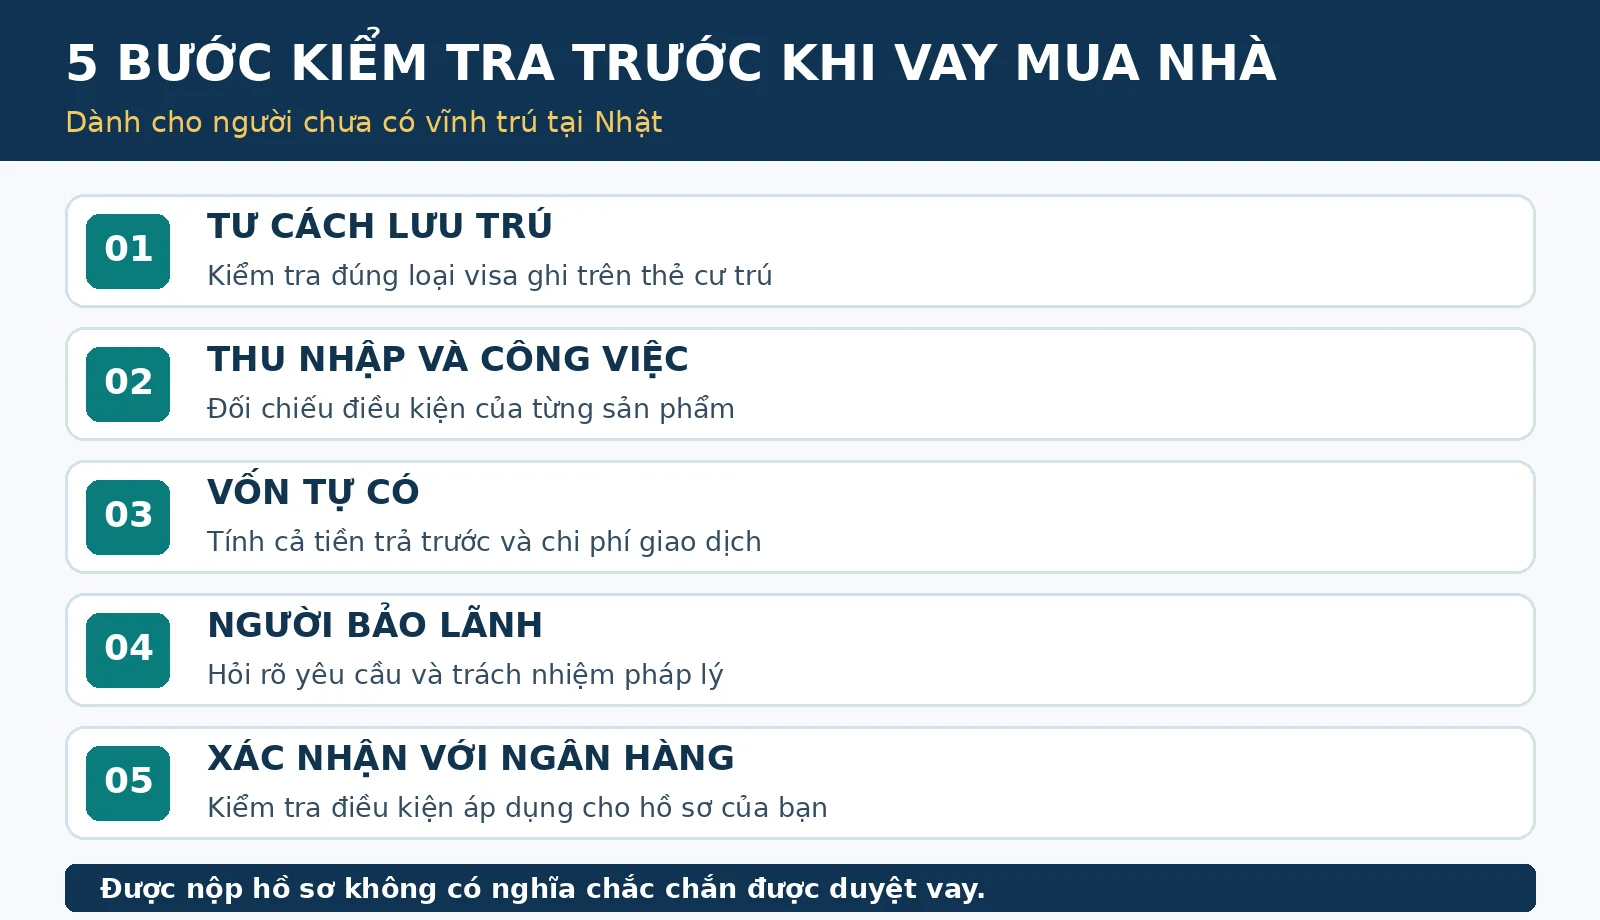
- Chưa có vĩnh trú, không có vợ/chồng bảo lãnh: kiểm tra điều kiện của SMBC, Tokyo Star Bank hoặc Suruga Bank trước; không chọn SBI Shinsei Bank nếu không đáp ứng yêu cầu về vợ/chồng.
- Có vợ/chồng là người Nhật hoặc có vĩnh trú: SBI Shinsei Bank trở thành một lựa chọn để kiểm tra, nhưng vợ/chồng phải chấp nhận nghĩa vụ bảo lãnh liên đới.
- Thu nhập khoảng 3–4 triệu yên/năm: chú ý điều kiện riêng của Tokyo Star Bank về tuổi, việc làm, thời gian làm việc và định giá nhà; không chỉ nhìn ngưỡng thu nhập.
- Không đọc hiểu hợp đồng tiếng Nhật: nhiều sản phẩm sẽ không phù hợp dù thu nhập cao. Cần tìm hiểu khả năng hỗ trợ ngôn ngữ trực tiếp với tổ chức cho vay; người phiên dịch không mặc nhiên thay thế điều kiện ngân hàng yêu cầu người vay tự hiểu hợp đồng.
- Có thể chuẩn bị vốn tự có từ 20%: có thể kiểm tra thêm sản phẩm AEON dành cho người chưa có vĩnh trú, nhưng phải xác nhận tình trạng tiếp nhận và đúng loại tư cách lưu trú.
Bốn hồ sơ mẫu: nên liên hệ nơi nào trước?
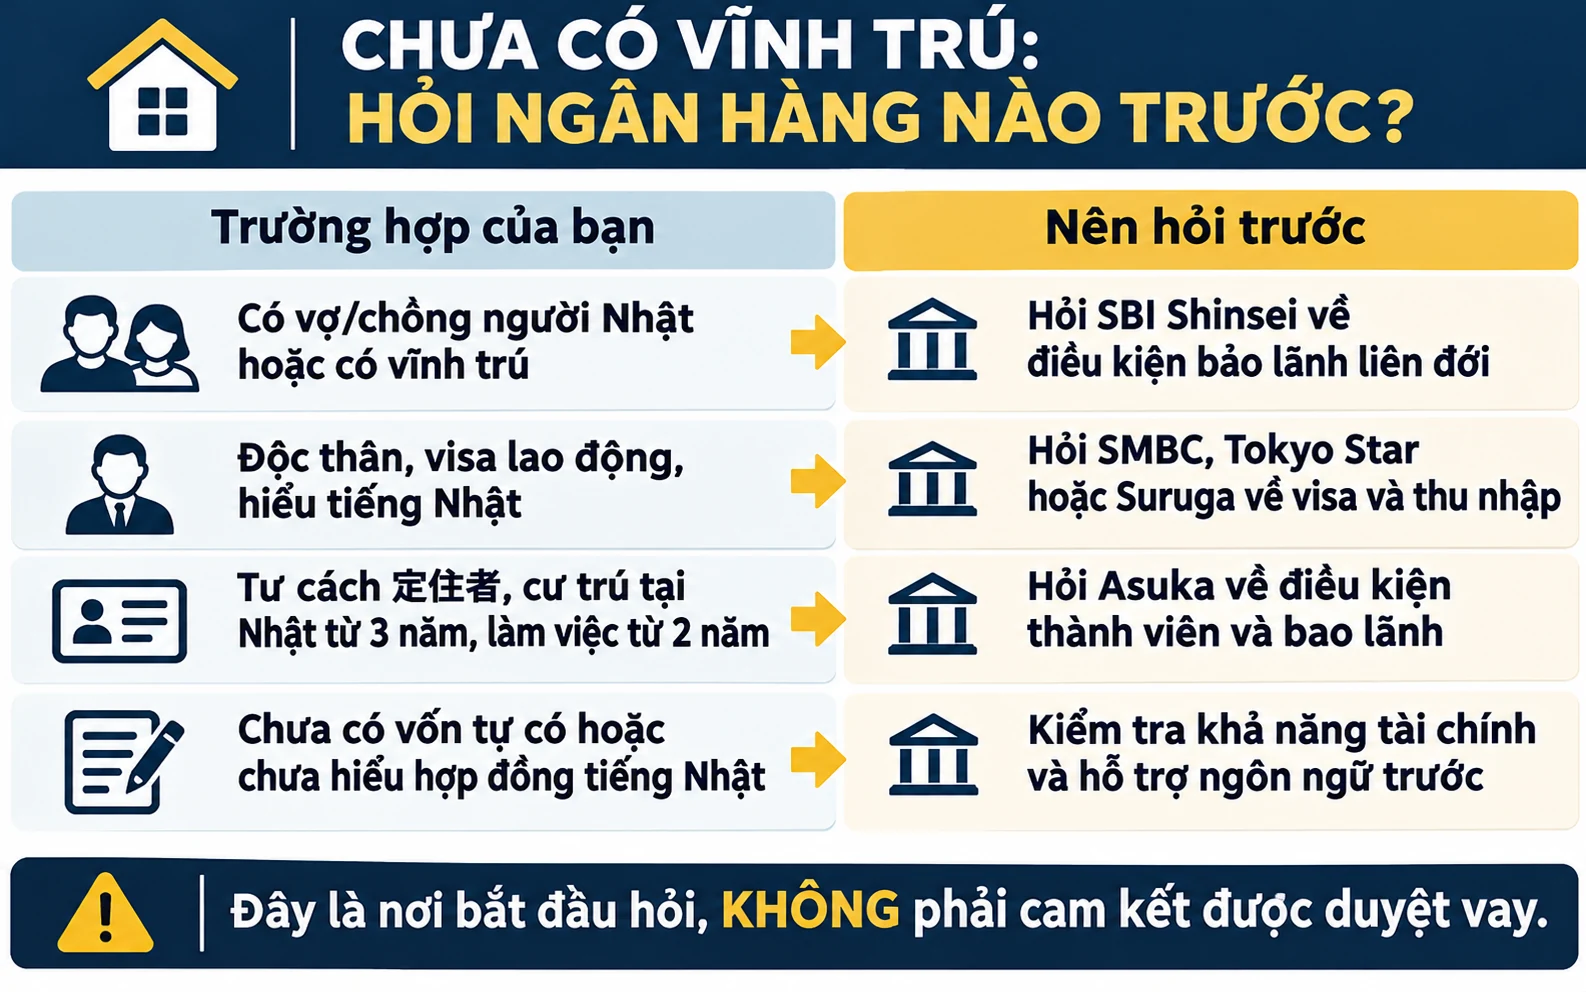
| Hoàn cảnh | Điểm bắt đầu hợp lý | Không nên suy luận |
|---|---|---|
| Độc thân, visa kỹ sư, thu nhập 3,5 triệu yên, đọc hiểu tiếng Nhật | Hỏi Tokyo Star về nhánh nhân viên chính thức ≤40 tuổi; hỏi SMBC và Suruga về visa cụ thể | Đạt ngưỡng thu nhập không có nghĩa được duyệt |
| Có vợ/chồng là người Nhật hoặc có vĩnh trú, đồng ý bảo lãnh | Thêm SBI Shinsei vào danh sách kiểm tra | Không mặc định người bảo lãnh chỉ cần ký tên |
| Tư cách 定住者, ở Nhật ≥3 năm, làm việc ≥2 năm, có khả năng tự chi trả phần giá mua không được vay và các chi phí | Hỏi Asuka Shinkumi về tư cách thành viên, bảo lãnh và khu vực | Không áp dụng điều kiện 定住者 cho visa kỹ sư |
| Không có vốn tự có, không hiểu hợp đồng tiếng Nhật | Ưu tiên chuẩn bị tài chính và tìm kênh hỗ trợ phù hợp trước khi đặt cọc | Không có ngân hàng nào trong bảng bảo đảm duyệt |
Ví dụ: Một người Việt chưa có vĩnh trú, độc thân, 35 tuổi, nhân viên chính thức, thu nhập 3,5 triệu yên/năm, làm việc trên một năm và đọc hiểu tiếng Nhật có thể kiểm tra sản phẩm Tokyo Star Bank theo nhánh thu nhập từ 3 triệu yên. Nhưng còn điều kiện định giá tài sản, địa điểm, tuổi khi hoàn tất khoản vay và thẩm định khác; không thể kết luận sẽ được duyệt. Cũng với hồ sơ này, điều kiện bảo lãnh vợ/chồng của SBI Shinsei Bank chưa được đáp ứng.
4. Tiền đặt cọc, vốn tự có và chi phí thật sự
Không có quy tắc chung rằng mọi người nước ngoài chưa có vĩnh trú đều phải trả trước 20–30% giá nhà. Đây là điều kiện theo từng sản phẩm: ví dụ tài liệu AEON nêu tối thiểu 20% vốn tự có, trong khi các ngân hàng khác đánh giá hồ sơ và tài sản theo cách riêng. Cần phân biệt 頭金 (tiền tự có dùng để trả giá nhà), 手付金 (tiền đặt cọc theo hợp đồng mua bán) và các khoản phí giao dịch.
Ngoài giá nhà, người mua cần dự trù phí môi giới (nếu có), phí hợp đồng và ngân hàng, thuế tem nếu áp dụng, phí đăng ký quyền sở hữu/thế chấp, chi phí chuyên viên đăng ký tư pháp, bảo hiểm và các khoản thuế liên quan. Đối với chung cư còn có phí quản lý, quỹ sửa chữa và những khoản phải thanh toán khi nhận nhà. Mỗi khoản cần được ghi riêng trong bảng dự toán trước khi ký.
Đọc đúng tỷ lệ 80%: nếu giá mua nhà là 30 triệu yên, giới hạn 80% theo giá mua tương ứng tối đa 24 triệu yên trước khi ngân hàng thẩm định. Người mua phải chuẩn bị ít nhất phần giá mua còn lại 6 triệu yên và các chi phí giao dịch không được khoản vay tài trợ. Đây chỉ là phép minh họa về giới hạn sản phẩm Asuka, không phải mức vốn tự có chung cho mọi ngân hàng.
Ví dụ tác động của thời hạn vay đến khoản trả hàng tháng
Giả sử vay 24 triệu yên, lãi suất cố định giả định 3%/năm, trả đều gốc và lãi hằng tháng, không tính phí hay thay đổi lãi suất: vay 15 năm khoảng 165.700 yên/tháng; vay 35 năm khoảng 92.400 yên/tháng. Đây là phép tính minh họa, không phải lãi suất báo giá của ngân hàng. Kỳ hạn dài làm giảm số tiền trả mỗi tháng nhưng thường làm tổng lãi cao hơn nếu các yếu tố khác không đổi. Bởi vậy, không thể chỉ so sánh lãi suất mà bỏ qua kỳ hạn 15 năm của sản phẩm AEON.
Với ví dụ trên, tổng tiền gốc và lãi ước tính là khoảng 29,83 triệu yên nếu vay 15 năm (lãi khoảng 5,83 triệu yên), so với 38,79 triệu yên nếu vay 35 năm (lãi khoảng 14,79 triệu yên). Chênh lệch tiền lãi gần 8,96 triệu yên, dù số tiền trả mỗi tháng ở phương án 35 năm thấp hơn. Phép tính chỉ dùng lãi suất giả định cố định 3% và không bao gồm phí ngân hàng, bảo hiểm, thuế hay chi phí sở hữu nhà.
5. Hồ sơ và quy trình đăng ký
Danh mục chính xác tùy ngân hàng và hồ sơ. Người vay nên chuẩn bị trước thẻ cư trú (在留カード), giấy tờ nhận dạng, giấy cư trú (住民票) khi được yêu cầu, giấy chứng nhận thu nhập và khấu trừ thuế (源泉徴収票), tài liệu thuế cư trú/thu nhập, giấy tờ về công việc và hợp đồng lao động nếu cần, thông tin các khoản nợ hiện có, giấy tờ bất động sản và nguồn vốn tự có. Người tự kinh doanh có thể phải cung cấp hồ sơ khai thuế nhiều kỳ. Người bảo lãnh hoặc đồng vay có thể cần tài liệu riêng.
Trình tự thường gồm: (1) đối chiếu điều kiện sản phẩm và địa điểm căn nhà; (2) trao đổi với ngân hàng hoặc đăng ký xét duyệt sơ bộ (事前審査); (3) nộp hồ sơ chính thức (本審査); (4) kiểm tra điều kiện hợp đồng mua bán, giải ngân, thế chấp và bảo hiểm; (5) ký kết, giải ngân và nhận nhà. Không đặt giả định rằng kết quả xét duyệt sơ bộ đồng nghĩa với phê duyệt cuối cùng.
6. Sáu điểm phải đọc trước khi ký hợp đồng
- Lãi suất: cố định hay thả nổi, thời điểm chốt lãi suất, điều kiện ưu đãi và trường hợp thay đổi.
- Thời hạn và khoản trả: tính cả khoản phí quản lý, thuế bất động sản, bảo trì; không chỉ nhìn tiền trả ngân hàng.
- Bảo hiểm nhân thọ khoản vay (団体信用生命保険, 団信): điều kiện tham gia, quyền lợi và trường hợp loại trừ.
- Bảo lãnh: phân biệt người bảo lãnh liên đới với người đồng vay; nghĩa vụ pháp lý có thể rất lớn.
- Phí: phí hành chính, bảo lãnh, đăng ký thế chấp, trả nợ trước hạn và các khoản phát sinh khác.
- Điều khoản mua bán: kiểm tra 住宅ローン特約 (điều khoản xử lý khi không vay được tiền) với đơn vị môi giới/chuyên gia trước khi đặt cọc; không tự mặc định mọi hợp đồng đều có cùng nội dung.
7. Có vĩnh trú sau khi vay hoặc trở về Việt Nam thì sao?
Tokyo Star Bank và Suruga Bank đều công bố khả năng xem xét ưu đãi lãi suất sau khi người vay được cấp vĩnh trú và thông báo cho ngân hàng. Không phải cứ có vĩnh trú là lãi suất tự động giảm; cũng không đồng nghĩa chắc chắn có thể chuyển sang sản phẩm vay khác. Trước khi vay, nên hỏi rõ liệu có thể xem xét lại lãi suất, phí thay đổi hoặc phương án tái cấp vốn (借り換え).
Nếu dự định về Việt Nam lâu dài, chuyển nơi cư trú, bán nhà hoặc cho thuê lại, phải kiểm tra điều khoản khoản vay và hỏi ngân hàng trước. Khoản vay để mua nhà ở do chính mình hoặc gia đình cư trú không mặc nhiên được phép dùng cho bất động sản đầu tư hay cho thuê. Việc rời Nhật có thể ảnh hưởng đến điều kiện hợp đồng, địa chỉ liên lạc và phương án trả nợ.
8. Câu hỏi thường gặp và cách liên hệ ngân hàng
Visa kỹ sư hoặc visa lao động có vay được không?
Không thể trả lời chỉ từ tên visa. SMBC, Tokyo Star Bank và Suruga Bank có tiêu chí riêng; AEON yêu cầu tư cách lưu trú không hạn chế hoạt động lao động theo tài liệu sản phẩm. Vì vậy, visa được phép đi làm không đồng nghĩa với loại tư cách lưu trú mà AEON yêu cầu. Cần hỏi từng ngân hàng dựa trên tư cách lưu trú ghi trên thẻ cư trú.
Không có vợ/chồng là người Nhật hoặc có vĩnh trú thì có cơ hội không?
Có. Yêu cầu về vợ/chồng bảo lãnh của SBI Shinsei không áp dụng cho mọi ngân hàng. Bạn có thể đối chiếu điều kiện của SMBC và Suruga ở phần 2.
Thu nhập 3 triệu yên/năm có đủ không?
Không có ngưỡng chung. Với Tokyo Star, mức từ 3 triệu yên thuộc một nhánh có thêm điều kiện về tuổi, hình thức làm việc và tài sản; xem chi tiết ở phần 2.
Không có tiền trả trước có vay được không?
Không thể khẳng định chung. Có sản phẩm yêu cầu vốn tự có cụ thể như AEON (tối thiểu 20% trong tài liệu ngày 01/04/2025), trong khi sản phẩm khác xem xét tỷ lệ cho vay dựa trên giá mua, định giá và hồ sơ. Dù có thể vay phần lớn giá nhà, vẫn cần dự phòng chi phí giao dịch và khoản khẩn cấp.
Vay Flat 35 khi chưa có vĩnh trú được không?
Không. Flat 35 yêu cầu người nước ngoài có vĩnh trú hoặc vĩnh trú đặc biệt theo điều kiện công bố ngày 01/04/2026.
Cách tự kiểm tra ngân hàng trước khi nộp hồ sơ
Hãy ghi rõ năm thông tin trước khi liên hệ: (1) tư cách lưu trú hiện tại; (2) tình trạng hôn nhân và tư cách lưu trú/quốc tịch của vợ/chồng; (3) thu nhập và loại hợp đồng lao động; (4) số tiền tự có, các khoản nợ đang trả; (5) giá, loại và địa chỉ căn nhà dự định mua. Sau đó hỏi trực tiếp: 「永住許可がありませんが、この在留資格で住宅ローンの申込みはできますか。必要な自己資金、保証人、申込窓口を教えてください。」 (Tôi chưa có vĩnh trú; với tư cách lưu trú này tôi có thể đăng ký vay mua nhà không? Xin cho biết vốn tự có, người bảo lãnh và nơi tiếp nhận hồ sơ).
Kết luận: Không có vĩnh trú không đồng nghĩa với không thể vay mua nhà tại Nhật. Nhưng lựa chọn phù hợp phải dựa trên điều kiện của đúng sản phẩm, không phải một danh sách ngân hàng truyền miệng. Bắt đầu từ điều kiện visa, ngôn ngữ, vợ/chồng, thu nhập và tài sản; sau đó so sánh tổng chi phí, kỳ hạn và rủi ro hợp đồng.
Nguồn chính thức đã đối chiếu
- SMBC – FAQ
- SBI Shinsei – FAQ bảo lãnh
- SBI Shinsei – điều kiện đăng ký
- Tokyo Star – Star Home Loan
- Suruga – sản phẩm cho người nước ngoài
- Suruga – mô tả sản phẩm
- AEON – tài liệu sản phẩm 2025
- 交通銀行 – sản phẩm thế chấp bất động sản
- SBJ – ANY Home Loan
- SBJ – mô tả ANY 2025
- SBJ – lãi suất công bố
- Asuka – sản phẩm dành cho người chưa có vĩnh trú
- PRESTIA – trang khoản vay, điều kiện visa chưa xác nhận
- Flat 35 – điều kiện 2026
コメント