
Người Việt sống tại Nhật có thể đăng ký thẻ tín dụng (クレジットカード) nếu đáp ứng điều kiện của đơn vị phát hành. Nhưng không có bảng xếp hạng đáng tin cậy cho biết visa nào chắc chắn dễ đậu hơn, cũng không có loại thẻ tín dụng thông thường nào bảo đảm được duyệt. Công ty phát hành kiểm tra hồ sơ và khả năng thanh toán theo tiêu chí riêng.
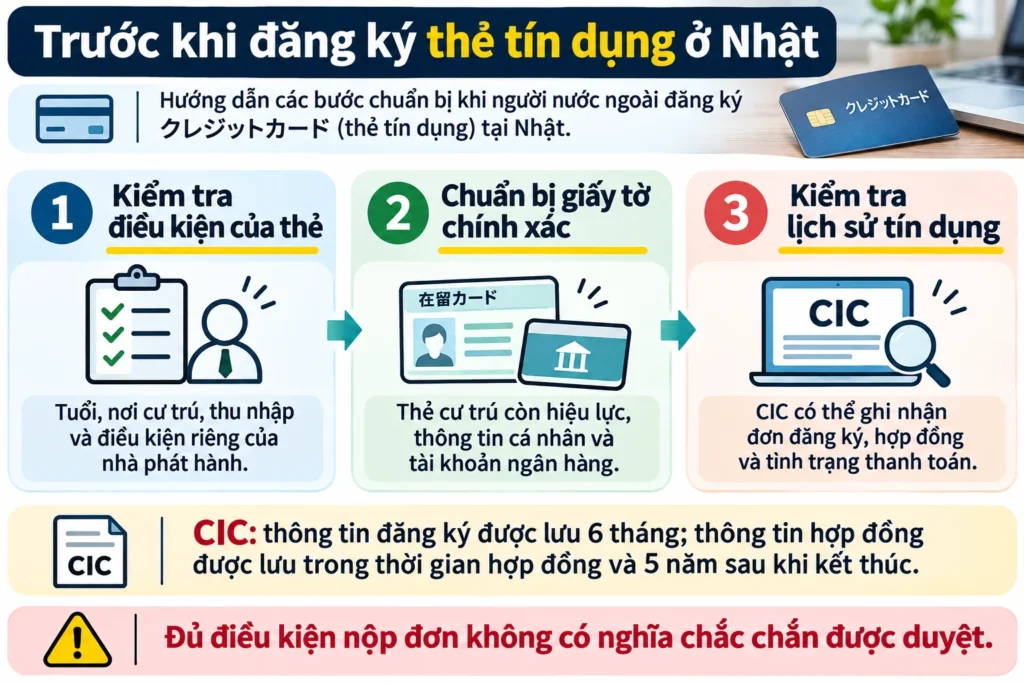
Trước khi nộp đơn, hãy kiểm tra ba việc: điều kiện công khai của thẻ định đăng ký, giấy tờ xác minh danh tính và tài khoản thanh toán, và các khoản tín dụng đang có hoặc từng chậm trả. Nếu chỉ cần thanh toán mua hàng bằng số dư sẵn có, thẻ debit có thể phù hợp hơn.
1. Người nước ngoài có được mở thẻ tín dụng ở Nhật không?
Có thể đăng ký, nhưng không được bảo đảm xét duyệt. Hãy kiểm tra điều kiện của đúng sản phẩm thẻ; quốc tịch hoặc tên visa không đủ để kết luận sẽ được chấp nhận.
Có thể. Ví dụ, Saison Card công khai điều kiện dành cho người mang quốc tịch nước ngoài: cư trú tại Nhật, có số điện thoại Nhật, tài khoản ngân hàng đứng tên chính mình và thẻ cư trú còn hiệu lực. Tuy nhiên, đủ điều kiện nộp đơn không có nghĩa sẽ được phát hành thẻ. Từng loại thẻ còn có điều kiện về tuổi, nghề nghiệp hoặc các yêu cầu khác.
Nếu đang là du học sinh, nhân viên công ty, người phụ thuộc hoặc người có vĩnh trú, hãy đọc đúng điều kiện của sản phẩm thẻ cụ thể. Không thể suy ra xác suất được duyệt chỉ từ tên tư cách lưu trú. Một số thẻ có sản phẩm dành cho sinh viên, nhưng phải kiểm tra tuổi, trường học và điều kiện của thẻ đó.
2. Thời hạn thẻ cư trú: có bắt buộc còn ít nhất một năm?
Không có quy tắc chung bắt buộc thẻ cư trú phải còn một năm. Yêu cầu về giấy tờ và thời hạn còn lại phụ thuộc nhà phát hành và sản phẩm. Không nên tự loại mình hoặc nộp hồ sơ sai chỉ vì lời truyền miệng.
Không có quy tắc chung một năm áp dụng cho mọi công ty. Saison Card cho biết có thể không nhận đơn khi thẻ cư trú sắp hết hạn hoặc thời gian lưu trú dưới 6 tháng. Đó là điều kiện công khai của công ty này, không phải quy định bắt buộc của mọi thẻ tín dụng tại Nhật.
Nếu đang gia hạn tư cách lưu trú, hãy hỏi trực tiếp công ty phát hành xem có chấp nhận hồ sơ và giấy tờ hiện tại hay không. Đừng tự khai ngày hết hạn khác với thẻ cư trú hoặc gửi tài liệu đã hết hiệu lực.
3. Hồ sơ nào thường được yêu cầu?
Kiểm tra trước khi nộp: tên, địa chỉ và ngày sinh trên giấy tờ phải khớp hồ sơ đăng ký; thẻ cư trú còn hiệu lực, tài khoản ngân hàng đứng tên mình và thông tin công việc phải khai đúng thực tế.
| Thông tin hoặc giấy tờ | Cần kiểm tra |
|---|---|
| 氏名・生年月日・住所 – họ tên, ngày sinh, địa chỉ | Nhập trùng khớp giấy tờ, kể cả cách viết tên bằng chữ Latin hoặc katakana theo hướng dẫn |
| 在留カード – thẻ cư trú | Thẻ còn hiệu lực; JCB có hướng dẫn nộp bản sao hai mặt trong thủ tục tương ứng |
| 本人名義の銀行口座 – tài khoản đứng tên mình | Để trích tiền thanh toán thẻ; kiểm tra tên đăng ký tại ngân hàng |
| Điện thoại và nơi cư trú tại Nhật | Thông tin liên lạc có thể được xác minh; yêu cầu tùy công ty |
| Thu nhập và công việc | Khai đúng tình trạng thực tế; công ty có thể yêu cầu 源泉徴収票, bảng lương hoặc chứng từ khác |
Không phải mọi công ty đều yêu cầu cùng một bộ hồ sơ, và không phải ai cũng phải nộp hộ chiếu hoặc giấy chứng nhận thu nhập ngay từ đầu. JCB liệt kê thẻ cư trú trong giấy tờ xác minh danh tính và nêu rằng giấy tờ thu nhập có thể được yêu cầu tùy trường hợp. Hãy làm theo hướng dẫn hiện hành của đơn vị phát hành thay vì chuẩn bị một danh sách cố định cho mọi thẻ.
Nếu gửi bản sao giấy tờ có My Number (個人番号), chỉ gửi thông tin thực sự được yêu cầu. Trong hướng dẫn giấy tờ của JCB, các số định danh không cần thiết như My Number trên bản sao phải được che theo chỉ dẫn; không gửi số cá nhân cho một trang web trung gian không rõ nguồn gốc.
4. Công ty thẻ xét duyệt những gì?
Theo Hiệp hội Tín dụng Nhật Bản, quy trình có thể gồm kiểm tra thông tin đăng ký, xác minh danh tính hoặc nơi làm việc, lịch sử giao dịch với công ty, và tham khảo thông tin tại tổ chức tín dụng. Quyết định là đánh giá tổng hợp. Công ty thường không công bố toàn bộ tiêu chí hoặc lý do cụ thể của từng hồ sơ bị từ chối.
Cần phân biệt thu nhập khai trong đơn với khả năng thanh toán. Có thu nhập không bảo đảm được duyệt; ngược lại, không có lịch sử tín dụng tại Nhật cũng không tự động có nghĩa bạn từng nợ xấu.
5. CIC ghi nhận những gì? Chậm tiền điện thoại có ảnh hưởng không?
CIC không phải nơi quyết định có cấp thẻ hay không. CIC ghi nhận thông tin do công ty thành viên cung cấp. Thông tin đăng ký thường được giữ 6 tháng từ ngày tra cứu; thông tin hợp đồng được giữ trong thời gian hợp đồng và 5 năm sau khi kết thúc. Không phải mọi khoản cước điện thoại đều là khoản tín dụng được ghi nhận.
CIC là một tổ chức thông tin tín dụng. CIC công bố dữ liệu về đơn đăng ký tín dụng, hợp đồng tín dụng, số dư và lịch sử thanh toán do các thành viên cung cấp. Thông tin đăng ký được lưu 6 tháng từ ngày tổ chức tra cứu; thông tin hợp đồng tín dụng thường được lưu trong thời gian hợp đồng và 5 năm sau khi kết thúc.
Không phải cứ chậm trả tiền điện thoại hằng tháng là tự động có lịch sử nợ xấu tại CIC. Cần phân biệt phí dịch vụ viễn thông với tiền trả góp thiết bị điện thoại theo hợp đồng tín dụng. Nếu chậm trả khoản mua máy trả góp, thông tin thanh toán của hợp đồng tín dụng có thể được ghi nhận. Tương tự, tiền thuê nhà chỉ liên quan đến CIC trong những trường hợp có giao dịch hoặc hợp đồng thuộc phạm vi thông tin được đăng ký; không thể khẳng định mọi khoản thuê nhà trễ hạn đều được ghi.
Nếu lo có thông tin sai hoặc từng trả góp điện thoại, bạn có thể làm thủ tục 信用情報の開示 tại CIC để xem dữ liệu của chính mình. Việc xem hồ sơ không bảo đảm lần đăng ký sau sẽ được duyệt, nhưng giúp phân biệt thông tin thực tế với suy đoán.
6. Có nên nộp đơn cùng lúc cho nhiều thẻ?
Không có quy tắc công khai rằng cứ đăng ký hai hay ba thẻ là chắc chắn bị từ chối. Tuy nhiên, vì thông tin đăng ký tín dụng có thể được ghi nhận tại CIC trong 6 tháng, các đơn đăng ký gần nhau có thể được đơn vị phát hành nhìn thấy khi tra cứu theo quy định. Nếu vừa bị từ chối, nên kiểm tra lại thông tin và điều kiện trước khi nộp thêm, thay vì gửi hàng loạt đơn giống nhau.
Không nên khuyên người đọc chỉ cần đợi đúng 6 tháng là chắc chắn được duyệt. Sáu tháng là thời hạn lưu thông tin đăng ký tại CIC, không phải cam kết thay đổi kết quả xét duyệt.
7. Nếu chưa có lịch sử tín dụng tại Nhật, cần hiểu điều gì?
Người mới đến Nhật có thể chưa từng vay trả góp hay dùng thẻ tín dụng, nên dữ liệu tại CIC có thể rất ít hoặc chưa có. Không có lịch sử tín dụng không đồng nghĩa với đã chậm trả; nhưng cũng không có nghĩa hồ sơ chắc chắn được duyệt. Hãy tập trung vào điều kiện công khai, giấy tờ khớp nhau và thông tin khai trung thực. Đừng mua sản phẩm trả góp chỉ để cố tạo lịch sử tín dụng khi không thực sự cần.
8. Đăng ký theo thứ tự nào để tránh sai sót?
Bước 1: Chọn một sản phẩm thẻ dựa trên nhu cầu sử dụng, phí thường niên, phương thức thanh toán, hạn mức và điều kiện đăng ký được công khai. Không chọn chỉ vì lời quảng cáo ‘người nước ngoài dễ đậu’.
Bước 2: Kiểm tra tuổi, nơi cư trú, giấy tờ và tài khoản ngân hàng. Đối chiếu họ tên, địa chỉ, số điện thoại với hồ sơ ngân hàng và thẻ cư trú. Nếu không rõ cách viết tên, hỏi công ty phát hành trước khi gửi đơn.
Bước 3: Khai trung thực công việc, thu nhập, các khoản vay và thông tin được yêu cầu. Nếu đang thất nghiệp hoặc là sinh viên, dùng đúng mục khai tương ứng; không tự nâng thu nhập để tăng khả năng được duyệt.
Bước 4: Nộp trên trang chính thức hoặc kênh đăng ký được công ty xác nhận. Theo dõi yêu cầu bổ sung giấy tờ hoặc xác minh thông tin. Không cung cấp mật khẩu ngân hàng hay mã xác thực cho người tự xưng có thể ‘đảm bảo duyệt thẻ’.
Bước 5: Nếu được phát hành, kiểm tra hạn mức, ngày chốt sao kê, ngày trích tiền và lựa chọn trả một lần hay trả góp. Đặc biệt chú ý リボ払い (trả nợ quay vòng) có thể phát sinh phí và kéo dài thời gian trả nợ.
9. Bị từ chối: nên làm gì tiếp theo?
Đừng nộp lại hàng loạt ngay. Trước hết kiểm tra thông tin hồ sơ, các khoản thanh toán trả góp và dữ liệu tín dụng nếu cần. CIC không công bố lý do quyết định từ chối của từng công ty phát hành.
Trước hết, kiểm tra lại điều kiện công khai của thẻ, thông tin cá nhân đã khai và tình trạng giấy tờ. Nếu từng có hợp đồng tín dụng hoặc mua điện thoại trả góp, cân nhắc kiểm tra dữ liệu CIC của mình. Công ty phát hành có thể không giải thích chi tiết nguyên nhân bị từ chối; vì vậy, không thể khẳng định hồ sơ bị từ chối do visa ngắn, thu nhập thấp hay quốc tịch nếu không có bằng chứng.
Nếu cần thanh toán trực tuyến ngay, debit card trừ tiền trực tiếp từ tài khoản và prepaid card dùng số dư đã nạp có thể là lựa chọn khác. Chúng không giống thẻ tín dụng; vẫn có thể có điều kiện mở tài khoản, xác minh danh tính và giới hạn sử dụng. Một số khách sạn hoặc dịch vụ thuê xe không chấp nhận debit/prepaid cho khoản đặt cọc.
10. Câu hỏi bằng tiếng Nhật để hỏi công ty phát hành
「外国籍で在留カードを持っています。このカードの申込条件と必要な本人確認書類を教えてください。」 (Tôi là người nước ngoài và có thẻ cư trú. Xin cho biết điều kiện đăng ký và giấy tờ xác minh danh tính cần thiết).
「在留期間の更新申請中ですが、申し込みできますか。」 (Tôi đang xin gia hạn thời gian lưu trú. Tôi có thể nộp đơn không?).
「銀行口座と在留カードで氏名の表記が異なります。申込書にはどのように記入すればよいですか。」 (Tên trên tài khoản ngân hàng và thẻ cư trú được viết khác nhau. Tôi nên điền tên trong đơn thế nào?).
Nguồn chính thức
Saison Card – điều kiện đăng ký của người nước ngoài; JCB – cách xét duyệt và giấy tờ; JCB – chi tiết giấy tờ xác minh; CIC – thông tin tín dụng và thời gian lưu; 日本クレジット協会 – quy trình xét duyệt. Đối chiếu ngày 16/11/2026. Các yêu cầu cụ thể có thể thay đổi theo từng công ty và từng sản phẩm thẻ.
コメント